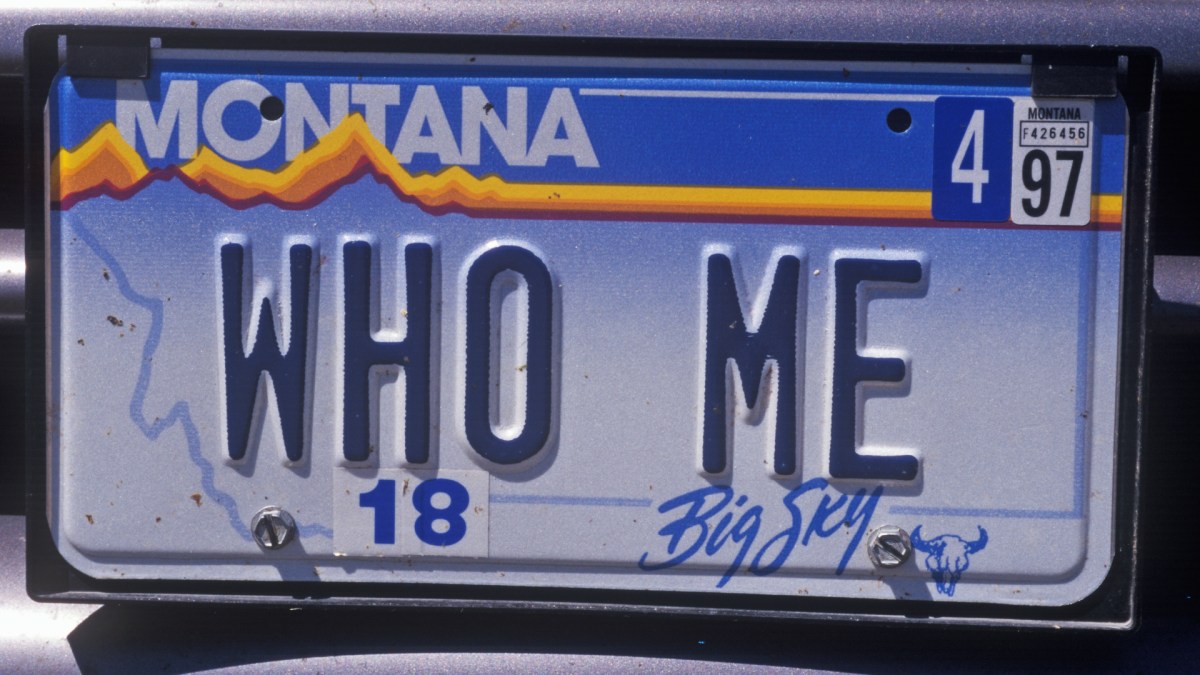
كاليفورنيا تغلق رسميًا ثغرة لوحات مونتانا
أغلقت كاليفورنيا رسميًا ثغرة استمرت طويلاً سمحت للمقيمين الأثرياء بتجنب ضريبة الاستخدام في الولاية عبر تسجيل مركباتهم لشركات وهمية خارج الولاية، خاصة في مونتانا. يأتي هذا التغيير من خلال مشروع قانون الولاية SB 1406 بعنوان "قانون ضريبة البيع والاستخدام: المركبات: الشركات الوهمية"، الذي أصبح قانونًا في 30 سبتمبر 2026، بعد أكثر من سبعة أشهر من الحركة التشريعية. والنتيجة هي مسار أضيق بكثير لأي شخص يأمل في إبقاء سيارة فاخرة أو قارب أو طائرة مسجلة خارج كاليفورنيا مع الاستمرار في استخدامها داخل الولاية.
كانت ثغرة لوحات مونتانا استراتيجية مألوفة - ومثيرة للجدل - في الأوساط Automotive لعقود. لا تفرض مونتانا ضريبة مبيعات على شراء المركبات، كما لا تطلب من المالكين فحص سياراتهم أو إخضاعها لاختبار الانبعاثات. هاتان الميزتان جعلتا الولاية جاذبة للأشخاص الذين أرادوا شراء وتسجيل مركبات باهظة الثمن دون دفع ضريبة المبيعات أو الاستخدام في كاليفورنيا. لكن الترتيب لم يكن مجرد نقل الأوراق إلى مونتانا. كان يعتمد على قواعد كاليفورنيا لتحديد ما إذا كانت الشركة مقيمة في كاليفورنيا.
ما سمحت به قاعدة كاليفورنيا القديمة
بموجب قانون كاليفورنيا الحالي، تخضع أي مركبة أو سفينة أو طائرة يشحنها أو يجلبها مقيم في كاليفورنيا إلى الولاية للضريبة بموجب قانون ضريبة البيع والاستخدام في كاليفورنيا، بغض النظر عن مكان تسجيلها. ينطبق هذا المبدأ على الأفراد وعلى المركبات المسجلة للشركات. ولكن لأن الشركات ليست أشخاصًا، استخدم القانون اختبارًا مختلفًا لتحديد ما إذا كانت الشركة تُعتبر مقيمة في كاليفورنيا.
تمحور الإطار القديم حول مكان تأسيس الشركة. إذا كان أكثر من نصف الشركة مملوكًا خارج كاليفورنيا، فقد يتمكن المالك من إبقاء مركبة مسجلة لتلك الشركة خارج الولاية دون دفع ضريبة الاستخدام في كاليفورنيا. يصف المصدر هذا بأنه تبسيط، لكن الفكرة الأساسية كانت أن الشركة التي لها جذور رئيسية في مكان آخر قد لا تُعامل كشركة كاليفورنية حتى لو لامس بعض نشاطها الولاية.
خلق هذا التمييز مجالًا لترتيبات مشروعة. على سبيل المثال، يمكن لشخص يعيش في نيفادا تسجيل مركبة لشركة مقرها نيفادا والاحتفاظ قانونيًا بتلك السيارة في كاليفورنيا إذا كان يدير مكتبًا فرعيًا على الجانب الكاليفورني من بحيرة تاهو. طالما كان الجزء الأكبر من الشركة مقرًا في نيفادا، يمكن تلبية الاختبار القديم. بقيت المركبة على لوحات نيفادا، ولم تتبع ضريبة الاستخدام في كاليفورنيا تلقائيًا.
كيف أصبحت الثغرة استراتيجية شركة مونتانا ذات المسؤولية المحدودة
بدأت المشكلة عندما بدأ الناس بتأسيس شركات ذات مسؤولية محدودة وهمية في مونتانا - رغم أن المصدر يشير إلى أن مونتانا لم تكن الولاية الوحيدة المستخدمة. عبر تسجيل مركبة لشركة مونتانا ذات مسؤولية محدودة، يمكن للمالك محاولة الجمع بين عدم فرض مونتانا ضريبة مبيعات على شراء المركبات ومتطلبات الفحص والانبعاثات الأخف. قد تكون المركبة مركونة وتُقاد بشكل أساسي في كاليفورنيا، لكن على الورق كانت مملوكة لشركة خارج الولاية. ترك اختبار الكاليفورنية القديم ثغرة لهذا الهيكل، خاصة لأن الشركات والشركات ذات المسؤولية المحدودة فقط كانت خاضعة للاختبار.

ما يغيره مشروع القانون SB 1406
يستهدف SB 1406 الهيكل مباشرة. أولاً، يوسع أنواع الكيانات التجارية المشمولة باختبار الكاليفورنية في كاليفورنيا. بموجب القانون القديم، طُبق الاختبار على الشركات والشركات ذات المسؤولية المحدودة. يضيف القانون الجديد الشراكات والشراكات المحدودة والشراكات ذات المسؤولية المحدودة إلى التعريف. وهذا يسد ثغرة واضحة: إذا كانت القاعدة تغطي فقط الشركات ذات المسؤولية المحدودة، يمكن التحايل عليها بالتنظيم تحت نوع كيان آخر.
التغيير الثاني أوسع نطاقًا. وفقًا لملخص مشروع القانون، تُعتبر الشركة الوهمية مقيمة في كاليفورنيا إذا كان أي مساهم أو شريك أو عضو أو مالك مستفيد مقيمًا في كاليفورنيا. تزيل هذه الصياغة عتبة 50% القديمة. بموجب القاعدة السابقة، يمكن أن تبقى الشركة خارج تعريف كاليفورنيا إذا كان معظم ملكيتها أو عملياتها مقرًا في مكان آخر. بموجب SB 1406، يمكن لمقيم واحد في كاليفورنيا في سلسلة الملكية أن يسحب الشركة الوهمية بأكملها إلى إقامة كاليفورنيا لأغراض هذا الافتراض.
هذا مهم لأن المركبة - أو السفينة أو الطائرة - لا تحتاج إلى التسجيل في كاليفورنيا لإثارة مسألة الضريبة. يقول القانون بالفعل إن المقيم في كاليفورنيا الذي يشحن أو يجلب مثل هذه الممتلكات إلى الولاية يخضع للضريبة بموجب قانون ضريبة البيع والاستخدام. إذا كانت الشركة التي تحتفظ بالأصل تُعامل الآن كمقيمة في كاليفورنيا، فإن الأصل المحتفظ به في كاليفورنيا يصبح خاضعًا للضريبة في كاليفورنيا. يضع النص المصدر الأمر بصراحة: يشمل ذلك لامبورغيني وبوغاتي.
نهاية اختبار 50%
انهيار اختبار 50% القديم هو جوهر الإصلاح. قبل SB 1406، كان السؤال غالبًا حول مكان تأسيس الشركة أو احتفاظها الرئيسي. بعد SB 1406، يمكن أن يتحول السؤال إلى من يقف خلف الشركة. إذا كان أي شخص يدير الشركة مقيمًا في كاليفورنيا بموجب التعريف المحدث، يُفترض أن الشركة نفسها مقيمة في كاليفورنيا. تصبح الاستراتيجية القديمة المتمثلة في وضع سيارة في شركة مونتانا ذات مسؤولية محدودة أثناء العيش في كاليفورنيا أكثر صعوبة في الدفاع عنها.
- توسيع تغطية الكيانات التجارية من الشركات والشركات ذات المسؤولية المحدودة إلى الشراكات والشراكات المحدودة والشراكات ذات المسؤولية المحدودة.
- يمكن معاملة الشركة الوهمية كمقيمة في كاليفورنيا إذا كان أي مساهم أو شريك أو عضو أو مالك مستفيد مقيمًا في كاليفورنيا.
- لم تعد عتبة 50% خارج الولاية السابقة توفر نفس الحماية.
- تظل المركبات والسفن والطائرات التي يجلبها مقيم في كاليفورنيا إلى الولاية خاضعة لضريبة الاستخدام، حتى لو سُجلت في مكان آخر.
لماذا يهم التغيير خارج مونتانا
على الرغم من أن الاستراتيجية تُسمى عادة ثغرة لوحات مونتانا، يوضح المصدر أن مونتانا لم تُستخدم حصريًا. القضية الحقيقية هي هيكل الشركة الوهمية وتفاعله مع الإقامة الضريبية في كاليفورنيا. لا يستهدف SB 1406 نظام تسجيل ولاية واحدة فقط. إنه يعيد كتابة كيفية تحديد كاليفورنيا لما إذا كانت الشركة مقيمة، ويجلب المزيد من أنواع الكيانات والمزيد من سيناريوهات الملكية إلى هذا القرار.
بالنسبة لأصحاب السيارات الفاخرة، قد يكون التأثير العملي كبيرًا. يمكن أن تنطبق ضريبة الاستخدام في كاليفورنيا على الأصول القيمة التي تم شراؤها خارج الولاية ثم جلبها إلى كاليفورنيا. إذا اعتُبرت الشركة القابضة مقيمة في كاليفورنيا، لم يعد التسجيل خارج الولاية يحمي المالك بالضرورة من هذه المسؤولية. لا يفصل النص المصدر عملية الغرامة أو التقييم الكاملة، لكنه يوضح أن التعرض الضريبي يتبع الأصل إلى كاليفورنيا عندما يفشل هيكل الملكية في اختبار الإقامة المحدث.
تؤثر القاعدة الجديدة أيضًا على أكثر من السيارات. يغطي القانون الأساسي المركبات والسفن والطائرات. وهذا يعني أن استراتيجية الشركة الوهمية في مونتانا كان يمكن استخدامها للقوارب أو الطائرات أيضًا. عبر تغيير اختبار الإقامة للشركات الوهمية، يمتد SB 1406 عبر تلك الفئات دون الحاجة إلى تشريع منفصل لكل نوع من الأصول.

ما يحدث بعد ذلك للتسجيلات خارج الولاية
بالنسبة للمقيمين في كاليفورنيا الذين يحتفظون حاليًا بمركبة أو سفينة أو طائرة عبر شركة وهمية خارج الولاية، يغير SB 1406 حساب المخاطر. لم يعد الافتراض القديم - بأن الشركة يمكن أن تبقى خارج كاليفورنيا طالما أن معظمها مقر في مكان آخر - ينطبق بنفس الطريقة. إذا كان أي مساهم أو شريك أو عضو أو مالك مستفيد مقيمًا في كاليفورنيا، يمكن معاملة الشركة الوهمية كمقيمة في كاليفورنيا، ويمكن أن يخضع الأصل المحتفظ به في كاليفورنيا للضريبة في كاليفورنيا.
لا يمحو القانون تسجيل الشركات المشروع خارج الولاية. لكنه يجعل ثغرة نمط مونتانا أكثر صعوبة في الاستمرار. صياغة ملخص مشروع القانون واسعة، والتوسع ليشمل الشراكات والشراكات ذات المسؤولية المحدودة يظهر أن المشرعين قصدوا سد ثغرات أنواع الكيانات. بالنسبة للمالكين الذين اعتمدوا على قراءة ضيقة للقواعد القديمة، يزيل الإصلاح أهم حماية: عتبة 50%.
الخلاصة
يمثل قانون كاليفورنيا الجديد نهاية حقبة لواحدة من أكثر ثغرات الضرائب Automotive حديثًا. بعد أكثر من سبعة أشهر من المناورات التشريعية، أصبح SB 1406 قانونًا في 30 سبتمبر 2026، وهو يغلق تحديدًا مسار الشركة الوهمية الذي سمح لبعض المقيمين في كاليفورنيا بتسجيل مركبات باهظة الثمن خارج الولاية مع تجنب ضريبة الاستخدام في كاليفورنيا. اختفى اختبار 50% القديم، وأصبحت الشراكات والكيانات المماثلة مشمولة الآن، ويمكن لمالك واحد مقيم في كاليفورنيا أن يجعل شركة وهمية بأكملها مقيمة في كاليفورنيا لهذا الغرض.
بالنسبة لأي شخص اعتمد على شركة مونتانا ذات مسؤولية محدودة أو هيكل مماثل خارج الولاية للاحتفاظ بسيارة أو قارب أو طائرة، تغير الحساب. لم تُضيق الثغرة عند الحواف فقط؛ بل استُهدف آلية عملها المركزية. لدى كاليفورنيا الآن معيار أوضح وأكثر صرامة لتحديد متى يُحترم تسجيل شركة خارج الولاية - ومتى تعامل الولاية الأصل كقاعدة ضريبية خاصة بها.
هذا المقال مبني على تقرير من The Drive. اقرأ المقال الأصلي.

Originally published on thedrive.com




