باريس — يتجه عدد الأقمار الصناعية التي تُرسل إلى المدار لتزويد الجيوش ووزارات الدفاع ببيانات الاستخبارات والمراقبة والاستطلاع إلى الارتفاع بأكثر من أربعة أضعاف خلال العقد المقبل، وفق توقعات سوقية جديدة من شركة الاستشارات نوفاسبيس.
قُدِّم هذا التوقع الثلاثاء في قمة الفضاء للدفاع والأمن في باريس من قبل الرئيس التنفيذي لنوفاسبيس باكوم ريفيون، الذي عرض مقارنة عقداً بعقد تُظهر تحوّل هذا القطاع من قدرة متخصصة إلى مكوّن أساسي في التخطيط العسكري.
قفزة بأربعة أضعاف في الطلب على الإطلاق
تُقدّر أرقام نوفاسبيس عدد أقمار الاستطلاع والمراقبة والاستخبارات المملوكة لجهات دفاعية التي ستُطلق إلى المدار خلال الفترة 2026–2035 بنحو 2,306 قمر. ويُقارَن ذلك بـ485 قمراً من هذا النوع أُطلقت على مدى العقد المنتهي في 2025 — أي فرق يزيد على أربعة أضعاف، وهو ما من شأنه أن يعيد تشكيل جداول الإطلاق وخطوط التصنيع ومعماريات المحطات الأرضية على حد سواء.
والنتيجة المحورية التي توصلت إليها الشركة الاستشارية ليست مجرد أن مزيداً من أقمار الاستطلاع والمراقبة والاستخبارات قادمة، بل من أين تأتي. فمن المتوقع أن تقود الأنظمة المملوكة لجهات دفاعية، وليس الصور المُشتراة تجارياً وحدها، السوق المستقبلية في هذا القطاع. وهذا التمييز مهم: فالأقمار المملوكة للحكومات تعني ميزانيات عامة مستدامة وسلاسل توريد سيادية والتزامات صناعية طويلة الأجل، بدلاً من عقود خدمات لمرة واحدة.
وإذا صحّ هذا التوقع، فإن هذا التصاعد سيمثل واحداً من أشد عمليات البناء المستدامة في اقتصاد الفضاء الحديث، مع مئات من المركبات الفضائية الإضافية التي تحتاج إلى فتحات إطلاق وحمولات استشعار وقدرة على الإرسال إلى الأسفل وخطوط تحليلية خلال فترة زمنية قصيرة نسبياً.
لماذا غيّرت الحرب في أوكرانيا المعادلة
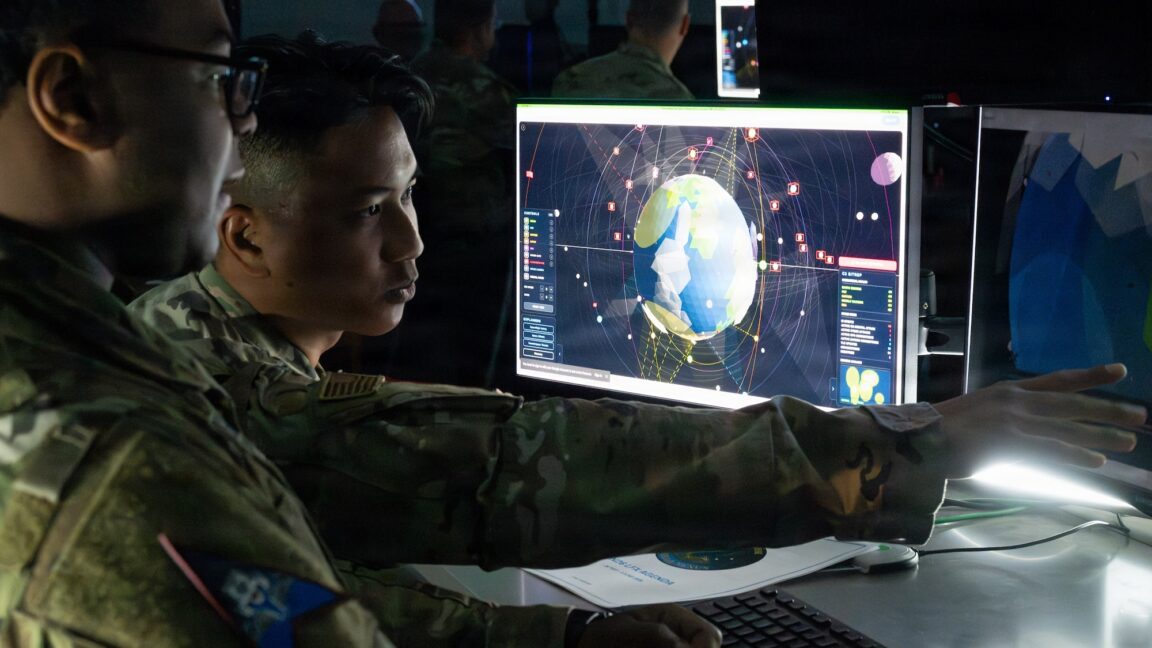
ربط ريفيون في عرضه الزيادة المتوقعة مباشرة بالصراع الأخير. فقد أبرزت الحرب في أوكرانيا مقدار ما تسهم به الاستخبارات الفضائية في ساحة المعركة، إذ حوّلت الصور المدارية وجمع الإشارات من وظيفة مساندة إلى ضرورة عملياتية للقادة الذين يحتاجون إلى رؤية الحركة ومجموعات الأهداف والتضاريس في الوقت شبه الفعلي.
وقد استُوعبت هذا الدرس على نطاق يتجاوز الطرفين المتحاربين بكثير. فالحكومات التي كانت تعتمد سابقاً على ترتيبات تبادل البيانات مع حلفاء بدأت تتعامل مع الاستطلاع والمراقبة والاستخبارات الفضائية كمسألة قدرة وطنية بدلاً من كونها خدمة مُستعان بها من الخارج — وهو تحوّل يظهر مباشرة في تركيز التوقع على الأقمار المملوكة لجهات دفاعية.
مشكلة الوصول المضمون
ثمة محرّك ثانٍ ذُكر في باريس كان أكثر تحديداً، وأكثر إزعاجاً لكثير من العواصم. فقد أظهر توقف قصير في تبادل البيانات من جانب الولايات المتحدة في مارس 2025 للحكومات الحليفة خطر الاعتماد على أقمار دولة أخرى للحصول على استخبارات حساسة زمنياً.
ولم تكن الحاجة إلى أن تطول تلك الحادثة لتكون معبّرة. فعندما يمكن أن يتعرض الوصول إلى الاستخبارات الفضائية للانقطاع بقرارات سياسية أو تنظيمية تُتخذ في مكان آخر، تصبح الحجة لصالح قدرة سيادية أو على الأقل مضمونة تعاقدياً أقوى بكثير. وهذا المنطق يسري على الميزانيات الدفاعية الكبيرة والصغيرة على حد سواء، ويساعد في تفسير لماذا يميل التوقع نحو الأساطيل المملوكة للحكومات بدلاً من الأساطيل التجارية البحتة.
كما يستلزم الوصول المضمون متطلبات مرونة تتجاوز أعداد الأقمار الخام: قطاعات أرضية احتياطية، وروابط بيانات آمنة، وخيارات إعادة تعبئة سريعة، والقدرة على مواصلة الجمع في ظل محاولات التشويش أو المنع.
المزوّدون التجاريون يركبون الموجة
لم يُقصِ الدفع نحو القدرة السيادية المشغّلين التجاريين من الصورة. فتشير تقديرات نوفاسبيس إلى أن هذا التصاعد كان نعمة للشركات التي تبيع خدمات أقمار الاستطلاع والمراقبة والاستخبارات، مع الإشارة إلى شركة ICEYE الفنلندية كمثال بارز على مزوّد تجاري يستفيد من الطلب المتزايد.
وتتعدد طبقات العلاقة بين الحكومة والصناعة في هذا القطاع بشكل متزايد. فقد تمتلك وزارات الدفاع أساطيل كاملة، أو تشتري الصور والتحليلات كخدمة، أو تتبع نماذج هجينة تُكمّل فيها المركبات الفضائية التجارية الأنظمة المملوكة للحكومات خلال فترات الذروة أو فوق مناطق محددة ذات اهتمام.
- من المتوقع أن تتصدر الأقمار المملوكة لجهات دفاعية السوق، مما يمنح الحكومات سيطرة مباشرة على التكليف والنشر.
- مزوّدو الاستطلاع والمراقبة والاستخبارات التجاريون، بمن فيهم ICEYE، في موقع يتيح لهم الاستفادة مع توسّع الطلب على الاستشعار المداري.
- توفّر الترتيبات الهجينة جسراً للدول التي تريد وصولاً مضموناً دون بناء كل قدرة داخلياً.
مجال يتصاعد
يتكشّف توسّع الاستطلاع والمراقبة والاستخبارات في ظل عسكرة أوسع للمدار. وفي تطور ذي صلة، كشف وزير القوات الجوية الأمريكية تروي ماينك أن الخدمة نشرت أسلحة للتحكم في الفضاء في المدار، رغم أنه لم يقدّم تفاصيل عن نوع السلاح المعني.
ويأتي هذا الإفصاح إلى جانب توقع الاستطلاع والمراقبة والاستخبارات كتذكير بأن البيئة المدارية نفسها التي تستضيف آلاف أقمار الاستشعار الجديدة أصبحت أيضاً بيئة متنازعاً عليها. فالأساطيل الأكثر قدرة على المراقبة تزيد حافز الخصوم لتطوير خيارات مضادة للفضاء، وتطويرات مضادات الفضاء بدورها تعزز الحجة لصالح التكرار والوصول المضمون — وهي القوى ذاتها التي تتوقع نوفاسبيس أن تدفع الطلب على الإطلاق.
ويشير هذا المزيج إلى أن سوق الفضاء في العقد المقبل لن تتشكل فقط بعدد الأقمار التي تريدها الحكومات، بل بمدى ثقتها في أن تلك الأقمار ستبقى متاحة عندما تكون الحاجة إليها في أشدها.
ما يجب متابعته
ستحدد عدة مؤشرات ما إذا كان توقع المضاعفة أربع مرات سيتحقق. فلا يزال إيقاع الإطلاق وتوافر قدرة إطلاق ميسورة التكلفة مشتركة ومخصصة عاملين مقيّدين، وكذلك القدرة الصناعية على إنتاج أجهزة الاستشعار وهياكل المركبات الفضائية على نطاق واسع. وستختبر دورات الميزانية في العواصم الحليفة ما إذا كانت النوايا المعلنة ستترجم إلى طلبات متعاقد عليها.
ولا يقل أهمية عن ذلك كيفية انقسام السوق بين القدرات المملوكة للحكومات والمقدَّمة تجارياً. فإذا استمر انقطاع تبادل البيانات في مارس 2025 في تشكيل التفكير في وزارات الدفاع الحليفة، فقد يكون الميل نحو الأساطيل السيادية أكثر حدة مما يفترضه السيناريو الأساسي لنوفاسبيس. أما إذا نضجت نماذج الشراء الهجينة بسرعة، فقد يلتقط المشغّلون التجاريون حصة أكبر من الأقمار البالغ عددها 2,306 والمتوقعة خلال العقد المقبل.
وفي كلتا الحالتين، فإن اتجاه المسار واضح. فقد انتقلت الاستخبارات الفضائية من مُمكّن متخصص إلى افتراض يقوم عليه العمل العسكري، وتشير أرقام الإطلاق التي عرضتها نوفاسبيس في باريس إلى أن الطبقة المدارية من هذا الافتراض ستُبنى بوتيرة لها سوابق قليلة.
يستند هذا المقال إلى تقرير لموقع Defense News. اقرأ المقال الأصلي.
Originally published on defensenews.com